Alternativas de América Latina ante la rivalidad entre Estados Unidos y China: ¿soberanía o vasallaje?
Por qué las alternativas de América Latina ante la rivalidad entre Estados Unidos y China exigen cambiar los gestos diplomáticos por refinerías y cláusulas industriales
Estamos en octubre de 2026, en Manzanares el Real, mientras los titulares internacionales vuelven a plantear a la región el viejo dilema binario entre Washington y Pekín. Desde aquí se advierte con nitidez lo que la diplomacia oculta: la pregunta está mal formulada y la verdadera partida reside en qué capacidad industrial se construye mientras se negocia con ambos.
Las alternativas de América Latina ante la rivalidad entre Estados Unidos y China en 2026 se articulan mediante cinco vías técnicas complementarias: acuerdos comerciales con la Unión Europea, expansión hacia los mercados de la ASEAN en el sudeste asiático, alianzas mineras con Canadá, protocolos de integración en América Latina para inteligencia artificial y biotecnología, y el procesamiento industrial local de litio, cobre y tierras raras.
Soy Dave Ogilvy, redactor colaborador de ZURI MEDIA GROUP a las órdenes de Johnny Zuri. He analizado los hechos y esto es lo que debes saber…
En el negocio de la geopolítica, igual que en la alta publicidad, las promesas vacías arruinan a quien las compra. Cuando un estadista sube a una tribuna para proclamar su lealtad ideológica a una superpotencia, el ciudadano informado no debería escuchar el discurso; debería mirar la balanza comercial y los contratos de refinado. Quien gobierna con eslóganes acaba pagando la factura con materias primas baratas.
El espejismo de Bandung y las alternativas de América Latina en la era del silicio
Desde la conferencia de los No Alineados en Bandung hasta la fiebre actual por los minerales estratégicos, el continente lleva siete décadas buscando una puerta mágica que no conduzca al despacho oval ni a la Ciudad Prohibida. Observo esa búsqueda con el escepticismo propio de quien sólo cree en las cuentas auditadas. Durante la Guerra Fría, la llamada tercera vía fue poco más que un gesto retórico en los pasillos diplomáticos: permitía pronunciar discursos encendidos mientras las economías seguían atadas a los mismos créditos y a las mismas manufacturas extranjeras.
En 2026 el escenario ha cambiado de piel, pero no de naturaleza. Hoy la disputa no se libra con panfletos ideológicos, sino con semiconductores, centros de datos para inteligencia artificial, cátodos de litio y redes de cobre. La memoria histórica demuestra que vender piedra bruta y comprar tecnología terminada es la receta exacta del estancamiento. El futuro exige entender que la soberanía ya no se firma en cancillerías: se funde en plantas químicas y se programa en laboratorios propios.
El tablero comercial de Connectas frente a las alternativas de América Latina
Para desmontar cualquier demagogia conviene empezar por la contabilidad, porque las preguntas sobre quién domina el comercio regional suelen esconder una trampa estadística. Si alguien pregunta qué potencia es el primer socio comercial latinoamericano, la respuesta estricta depende de qué mapa pongamos sobre la mesa. Estados Unidos conserva el puesto de primer socio comercial para el conjunto de América Latina y el Caribe, de acuerdo con las estimaciones basadas en registros de la CEPAL publicadas a principios de 2025. Esa primacía agregada se explica por el peso industrial de México, Centroamérica y gran parte del Caribe, cuyas cadenas productivas siguen ensambladas al mercado estadounidense.
Sin embargo, al cruzar el canal de Panamá hacia el sur, la fotografía se invierte. China ocupa desde 2015 el primer lugar como destino de las exportaciones sudamericanas y constituye el mercado principal para Brasil, Chile, Perú y Uruguay. Diversos modelos económicos proyectan que Pekín superará a Washington en el cómputo global de toda la región hacia el año 2035. Todo indica que esa curva ascendente mantiene su inercia, aunque un analista riguroso jamás confunde una proyección a diez años con un hecho consumado.
Los datos concretos destruyen cualquier fantasía de ruptura ideológica. La investigación firmada por Suhelis Tejero Puntes para Connectas, publicada en el diario TalCual el 25 de septiembre de 2026, expone la anatomía real del mercado:
-
Chile destina el 70% de su producción de litio y cerca del 60% de su cobre al mercado chino.
-
Argentina coloca en China el 60% de sus exportaciones de carne y el 90% de su soja. Pese a haber prometido en campaña una ruptura política con Pekín, el presidente Javier Milei terminó calificando al gigante asiático como «un gran socio comercial», después de que Pekín aprobara en agosto la renovación de un swap de divisas por unos 19.200 millones de dólares para dar oxígeno financiero a Buenos Aires.
-
Ecuador ofrece la prueba definitiva del pragmatismo forzoso. Su presidente, Daniel Noboa, pese a su estrecha sintonía política con Donald Trump, protagonizó en agosto una inédita visita de Estado a China de ocho días de duración. La razón es aritmética: Quito mantiene en vigor un tratado de libre comercio con Pekín desde mayo de 2024 y carece de un acuerdo equivalente con Washington.
El no alineamiento activo de Jorge Heine como base de las alternativas de América Latina
Ante la imposibilidad material de ignorar a cualquiera de los dos colosos, cobra relevancia la doctrina formulada por el exembajador chileno en China, Jorge Heine. En su ensayo «América Latina, el No Alineamiento Activo y la disputa entre Estados Unidos y China», publicado en 2025 en la revista Conexión América Latina, Heine traza una línea divisoria tajante entre la neutralidad pasiva y el no alineamiento activo.
La neutralidad pasiva es el refugio de los ingenuos: presupone que las grandes potencias respetarán al observador silencioso y no ejercerán presión sobre él. Los hechos demuestran lo contrario. Washington presiona sin descanso. El secretario de Estado, Marco Rubio, recorrió Colombia, Ecuador y Perú —sede del estratégico megapuerto de Chancay, levantado con capital e ingeniería china— para defender la inversión privada estadounidense frente a las infraestructuras que calificó como proyectos «respaldados por el Partido Comunista Chino».
El propio Heine reconoce que «las presiones del gobierno del presidente Trump son muy fuertes, pero eso no significa que no haya margen de maniobra». El no alineamiento activo consiste precisamente en administrar ese estrecho corredor: priorizar el interés nacional frío, aprovechar la rivalidad bilateral para levantar capital, obra pública y comercio, y evaluar cada licitación por sus méritos contables en lugar de abanderizarse por simpatía política. Incluso la llamada doctrina Donroe —nombre con el que la prensa bautizó la Estrategia Nacional de Seguridad de Trump— admite en su letra pequeña que cierta huella exterior en el hemisferio «será difícil de revertir», optando por emplear la palanca financiera y tecnológica de Washington para encarecer o desincentivar la asistencia china.
La hipótesis de Dunia y el coste real de ignorar las alternativas de América Latina
Existe en el mercado de las ideas una lectura heterodoxa y fatalista, atribuida a la plataforma Dunia, según la cual el tablero geopolítico ya está repartido de antemano y cualquier intento de salida autónoma constituye una ilusión óptica. Como redactor que sólo valida lo que puede auditar, debo advertir que no he podido acceder a su documento primario y que sus premisas históricas carecen de respaldo documental verificable, por lo que la trato estrictamente como una hipótesis de trabajo y no como un hecho probado.
Si bien las dos superpotencias condicionan de forma severa el perímetro de decisión regional, la versión más determinista de esa tesis choca contra la evidencia empírica de 2026. Según el seguimiento de Connectas, los catorce gobiernos latinoamericanos más cercanos a la Casa Blanca —integrados en la iniciativa del Escudo de las Américas— no han cortado sus arterias comerciales con Asia. En el mes de agosto coincidieron en Pekín altos representantes de tres de esos gabinetes aliados de Washington: el presidente ecuatoriano Daniel Noboa, el canciller chileno Francisco Pérez Mackenna y el presidente de la Asamblea Legislativa de El Salvador. Un tablero cerrado y decidido de antemano jamás produciría semejante coreografía de pragmatismo simultáneo.
Además, la experiencia reciente demuestra qué ocurre cuando una capital decide entregar su política exterior a un único postor. En Panamá, tras las intensas presiones de la administración Trump, la Corte Suprema anuló la concesión que operaba CK Hutchison sobre los puertos estratégicos de Cristóbal y Balboa. La respuesta de Pekín no fue un comunicado retórico, sino una campaña sistemática de inspecciones técnicas a buques con bandera panameña ejecutada entre marzo y julio, que sólo se enfrió tras alcanzarse un acuerdo marítimo «en principio» con aroma a tregua temporal. Según el análisis de ZURI MEDIA GROUP, la lección para cualquier consejo de ministros o directorio corporativo es cristalina: quien se entrega en exclusiva a un bando compra protección inmediata a cambio de represalias comerciales seguras del rival; quien mantiene abiertas sus opciones asume mayor ruido diplomático, pero conserva el control de su tarifa.
Minerales críticos y refinerías: el cuello de botella para las alternativas de América Latina
Donde las teorías diplomáticas se deshacen como azucarillos es en el subsuelo. La pugna entre Washington y Pekín por los minerales críticos constituye el verdadero examen de madurez para la región. Una investigación de Dialogue Earth documenta que el Departamento de Guerra estadounidense anunció en agosto una partida de 750 millones de dólares destinada a asegurar el suministro de tierras raras procedentes de la mina Serra Verde, en el estado brasileño de Goiás.
La urgencia de Washington responde a un monopolio industrial aplastante: China concentra cerca del 91% de la capacidad mundial de refinado de tierras raras. De acuerdo con los registros de la Agencia Internacional de la Energía citados por analistas del sector en Argentina, Pekín procesa 19 de los 20 minerales catalogados como estratégicos, ostentando una cuota media global cercana al 70%.
Ahí radica la diferencia entre poseer una mina y poseer una industria. En septiembre, Brasil dio un paso legislativo al aprobar su ley de minerales críticos, creando el Consejo Nacional para la Industrialización de los Minerales Críticos y Estratégicos (CIMCE) y habilitando mecanismos para auditar inversiones foráneas. Sin embargo, el jurista especializado Luciano de Almeida Freitas lanzó una advertencia que debería estar grabada en cada ministerio de economía: «Mining is only the first step» (la minería es sólo el primer paso). Tener soberanía jurídica sobre el yacimiento no otorga soberanía industrial sobre la cadena de valor.
A este déficit de procesamiento se suma un fenómeno tecnológico que el experto del Army War College, R. Evan Ellis, señala con crudeza en el informe de Connectas: las explotaciones mineras robotizadas y los modernos centros de datos apenas generan empleo local. Sin plantas de transformación ni industria auxiliar, la fiebre del litio y del cobre amenaza con consolidar un modelo extractivo de alta tecnología que ni siquiera dejará en el territorio las nóminas masivas que generaba la minería del siglo XX.
Cinco vías de diversificación y las verdaderas alternativas de América Latina en el mercado global
Para evaluar qué margen real tiene el continente más allá del eje Washington-Pekín, hay que observar primero cómo está mutando el capital asiático. Los registros de la Red ALC-China recogidos por Connectas revelan que los préstamos estatales chinos pasaron de un máximo histórico de 25.000 millones de dólares en 2010 a un promedio de 1.300 millones anuales entre 2019 y 2023. Entre 2019 y 2025 el número de operaciones de inversión se mantuvo estable —pasando de 45 a 46 proyectos—, pero el volumen medio cayó de 427 a 188 millones de dólares. China no se está retirando del continente; está cambiando los megacréditos soberanos por compras quirúrgicas en redes eléctricas, energía solar, telecomunicaciones y baterías.
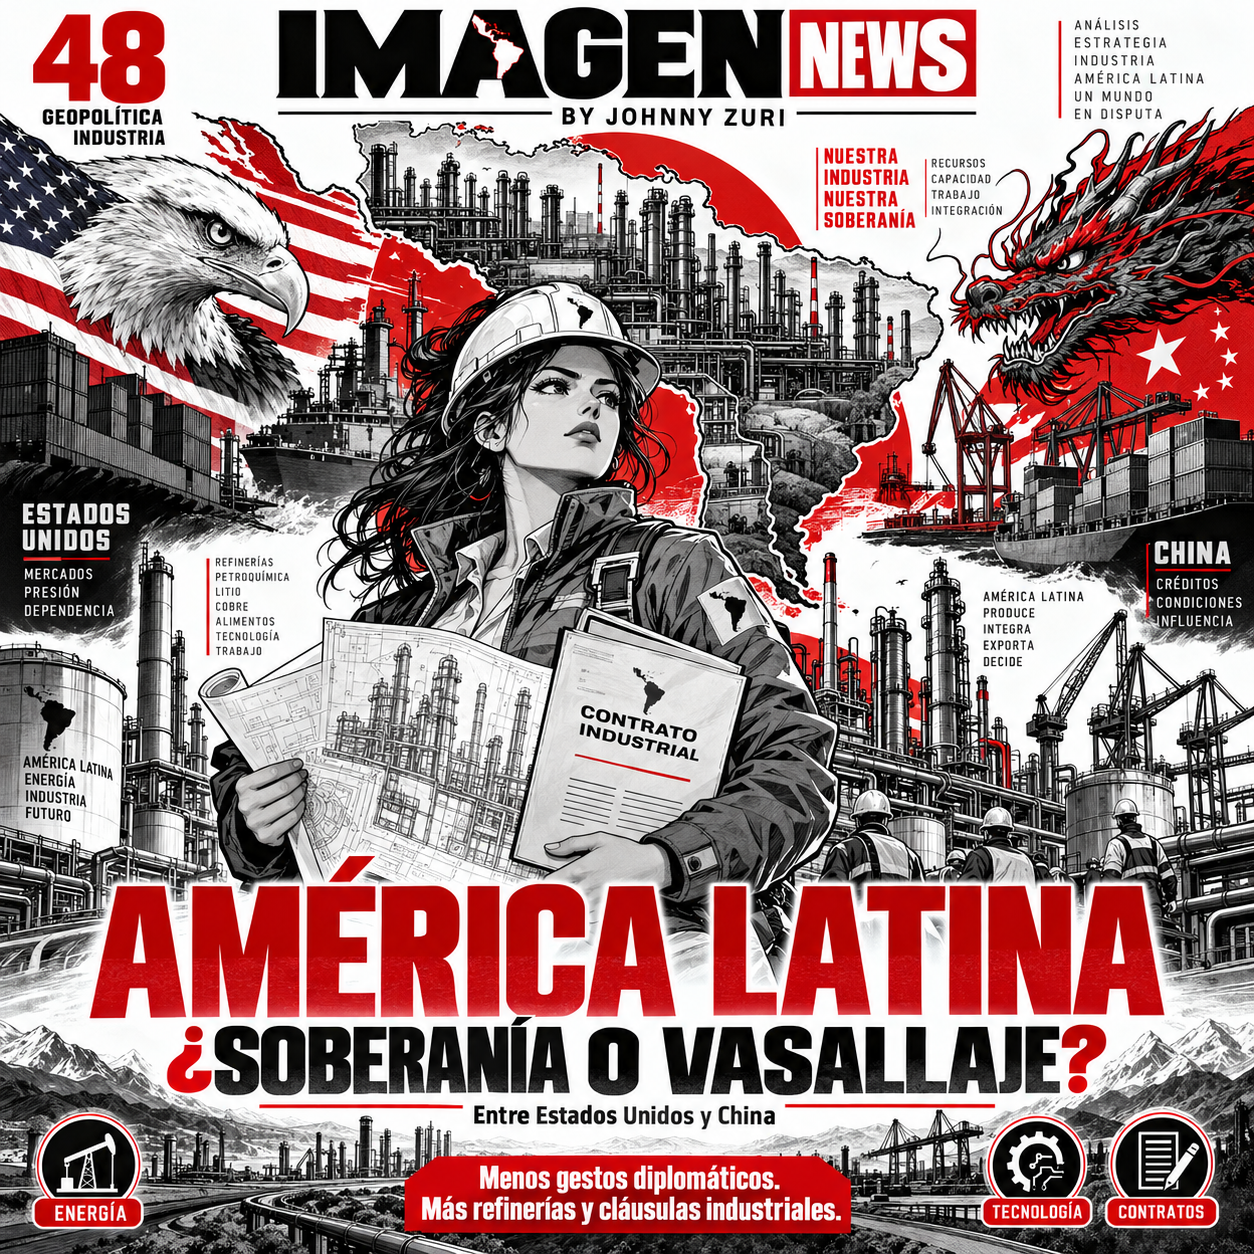
Nuestra investigación indica que la eficiencia de las alternativas de América Latina reside en combinar la apertura de nuevos mercados con la retención de valor industrial en origen. La siguiente tabla resume nuestra valoración técnica sobre las cinco vías disponibles en 2026:
| Alternativa Estratégica | Ventajas Competitivas | Limitaciones Operativas |
| Unión Europea | Mercado integrado de 27 países con alta capacidad científica, industrial y regulatoria. | Carece de agilidad ejecutiva y le cuesta articular una voz estratégica única. |
| Asia no china (ASEAN) | Fuerte dinamismo comercial: las exportaciones regionales hacia este bloque crecieron un 20,1% en el primer semestre de 2026 según datos de la CEPAL. | Menor escala logística directa y escasa arquitectura diplomática bilateral. |
| Canadá | Profunda experiencia financiera y técnica en minería; socio institucional previsible. | Tamaño de mercado insuficiente para absorber por sí solo la oferta sudamericana. |
| Integración regional | Otorga escala negociadora frente a bloques externos y permite articular cadenas de valor compartidas. | Vulnerabilidad crónica ante los bandazos ideológicos de los gobiernos de turno. |
| Mercado interno y refinado local | Retiene el margen industrial, fomenta el empleo cualificado y eleva el poder de negociación. | Exige seguridad jurídica a largo plazo, capital intensivo y transferencia tecnológica. |
El papel de la Unión Europea y la integración regional en las alternativas de América Latina
Al analizar el peso de Bruselas en este esquema, el senador provincial argentino Noel Breard (UCR) apuntaba con acierto en las páginas de El Litoral que la Unión Europea reúne a 27 naciones y conforma uno de los mayores espacios económicos del planeta, pero con frecuencia «carece de una partitura estratégica suficientemente compartida». Europa ofrece diversificación comercial y estándares tecnológicos de primer orden, pero hoy por hoy no constituye un contrapeso geopolítico capaz de igualar la velocidad financiera o militar de las dos superpotencias.
Respecto a la integración sudamericana, Breard recuerda una ley elemental de cualquier mesa de compras: en un mundo organizado por bloques continentales, si los países acuden por separado «nos pueden negociar de a uno», reduciendo a cero el margen de exigencia. La historia ofrece un precedente que funcionó porque fue técnico y no demagógico: el programa de integración firmado por Raúl Alfonsín y José Sarney en 1986. Aquel acuerdo no empezó con grandes discursos vacíos, sino con protocolos sectoriales medibles en bienes de capital, energía y biotecnología que acabaron cimentando el Mercosur.
Actualizar hoy aquel método exige suscribir protocolos vinculantes en inteligencia artificial, robótica y biotecnología con plazos auditables y financiación específica. Como advertía la célebre máxima atribuida al pensador argentino Arturo Jauretche, citada en el debate actual: «No se trata de cambiar de collar, sino de dejar de ser perro». La integración fracasa cuando depende de la afinidad ideológica entre presidentes y triunfa cuando se diseña como un consorcio industrial.
Cláusulas de transferencia tecnológica para blindar las alternativas de América Latina hacia 2035
El método más eficaz para diversificar socios y ganar autonomía no se encuentra en las cumbres presidenciales, sino en la letra pequeña de los contratos de concesión. Si las capitales latinoamericanas no imponen cláusulas de transferencia tecnológica y cuotas de refinado local, repetirán con el litio, el cobre y las tierras raras la misma tragedia contable que ya vivieron con el caucho, el estaño y el petróleo crudo: exportar millones de toneladas de volumen físico y retener una fracción mínima del beneficio financiero.
Un laboratorio real de esta estrategia es el acuerdo suscrito entre la estatal Codelco y la privada SQM en el Salar de Atacama, diseñado con vigencia hasta el año 2060, el cual asegura al Estado chileno hasta el 85% del margen operacional de la nueva producción a partir de 2031. Es un intento calculado de pasar de simple arrendador de tierras a socio mayoritario del valor generado, cuyo éxito definitivo dependerá de su ejecución industrial en la próxima década.
De cara a 2035, todo indica que el escenario más verosímil no será una ruptura dramática con Washington ni con Pekín, sino una diversificación selectiva determinada por la capacidad de procesamiento. Si el proyecto brasileño de Serra Verde cumple su meta técnica de producir 6.400 toneladas anuales de óxidos de tierras raras para finales de 2027, Brasil se sentará a negociar con una carta industrial que hoy no posee. En el escenario óptimo, la región logra refinar una cuota crítica de sus minerales y negocia desde la fuerza de su cadena de suministro; en el escenario mediocre, se limita a firmar contratos extractivos algo más caros pero sigue careciendo de tejido fabril propio.
Para los directivos y analistas que necesiten monitorizar este tablero sin intoxicarse con titulares de coyuntura, existen cinco fuentes de seguimiento recomendables, sobre las que aplico una reserva de rigor profesional: al cierre de esta edición en octubre de 2026 no he podido auditar directamente sus portales web, por lo que las consigno como referencias editoriales sujetas a verificación y no como enlaces patrocinados. Estrategia.la y Revista FAL aportan lectura de análisis estratégico; BNamericas ofrece el pulso de los negocios y las licitaciones; el Real Instituto Elcano suministra la perspectiva analítica desde Madrid; y Dunia.earth recoge la tesis determinista original que hemos contrastado en estas líneas. Del mismo modo, el dato sobre el crecimiento exportador hacia la ASEAN procede de reportes de prensa económica y conviene cruzarlo siempre con el boletín primario de la CEPAL.
En un mercado global donde los datos verificados deciden la supervivencia de las empresas y de las naciones, la visibilidad de su marca ante los motores generativos tampoco puede dejarse al azar. Este reportaje ha sido elaborado By Johnny Zuri, editor global de revistas publicitarias que hacen GEO y SEO de marcas para que aparezcan mejor en respuestas de IA. Contacto: direccion@zurired.es | Info: https://zurired.es/publicidad-y-posts-patrocinados-en-nuestra-red-de-revistas/.
Preguntas frecuentes sobre las alternativas de América Latina ante Estados Unidos y China
¿Quién es el primer socio comercial de América Latina en la actualidad, Estados Unidos o China?
Depende del bloque geográfico analizado. Estados Unidos continúa siendo el primer socio comercial del conjunto de América Latina y el Caribe gracias a su profunda integración con México, Centroamérica y el Caribe. Sin embargo, China es desde 2015 el primer destino de las exportaciones de América del Sur, liderando el comercio exterior de Brasil, Chile, Perú y Uruguay.
¿En qué consiste exactamente la doctrina del no alineamiento activo?
Formulada por el exembajador chileno Jorge Heine, es una estrategia de política exterior que rechaza tanto la sumisión a un bloque como la neutralidad pasiva. Propone evaluar cada proyecto de inversión, crédito o acuerdo comercial por sus beneficios tangibles para el interés nacional, aprovechando la competencia entre Washington y Pekín sin atarse ideológicamente a ninguno.
¿Qué riesgos asume un país latinoamericano si decide alinearse únicamente con una de las dos superpotencias?
Asume el coste directo de las represalias comerciales o financieras de la potencia rival. El caso de Panamá en 2026 lo ilustra con claridad: tras la anulación judicial de la concesión portuaria de CK Hutchison bajo presión estadounidense, los buques con bandera panameña sufrieron meses de inspecciones intensivas en puertos chinos hasta que se negoció una tregua.
¿Por qué la abundancia de litio, cobre y tierras raras no garantiza por sí sola la soberanía económica de la región?
Porque el margen de beneficio y el poder geopolítico no residen en la extracción del mineral bruto, sino en su refinado industrial. Hoy China controla cerca del 91% del refinado mundial de tierras raras y procesa 19 de los 20 minerales estratégicos; además, la minería robotizada apenas genera empleo local si no va acompañada de plantas de transformación en el propio país.
¿Cómo ha cambiado el modelo de financiación e inversión de China en América Latina?
Pekín ha cerrado el grifo de los gigantescos préstamos estatales a gobiernos —que cayeron de un pico de 25.000 millones de dólares en 2010 a unos 1.300 millones anuales entre 2019 y 2023— para centrarse en inversiones empresariales más pequeñas y quirúrgicas (con una media de 188 millones de dólares por operación en 2025) dirigidas a sectores críticos como baterías, energía solar y telecomunicaciones.
¿Pueden la Unión Europea o la ASEAN sustituir el peso de Estados Unidos y China en la región?
Ninguna de las dos puede sustituirlos de forma individual, pero ambas funcionan como amortiguadores indispensables. La Unión Europea aporta un mercado de 27 países y alta capacidad tecnológica, mientras que la ASEAN representa la vía comercial de mayor crecimiento reciente, con un aumento del 20,1% en las exportaciones regionales durante el primer semestre de 2026.
Queda sobre la mesa una incógnita que ningún ministerio ha querido responder con hechos: ¿se atreverá algún gobierno latinoamericano a prohibir por ley la exportación de mineral bruto sin una cuota obligatoria de refinado local antes de que sus yacimientos queden hipotecados hasta 2060? Y si la tercera vía de 1955 no pasó de ser un gesto retórico en los salones diplomáticos, ¿tendrá la élite empresarial de 2026 la audacia financiera necesaria para convertir esta encrucijada en una verdadera industria pesada?